Cerca de un tercio de las personas con deudas refinanciadas incumplió el plan de pagos establecido y reingresaron al estado de morosidad en el sistema financiero. El Banco Central comunicó los datos correspondientes al mes de julio. En ese período, la mora de los hogares alcanzó el 12,9%, un nivel superior al 12,8% registrado en junio.
Por su parte, la irregularidad del crédito total destinado al sector privado se fijó en 7,7%. El saldo de la cartera en situación irregular moderó su ritmo de crecimiento. Esta dinámica previa generó expectativas sobre un posible techo en el deterioro del sistema. No obstante, los datos aportados por la agencia Noticias Argentinas cuestionaron esa perspectiva.
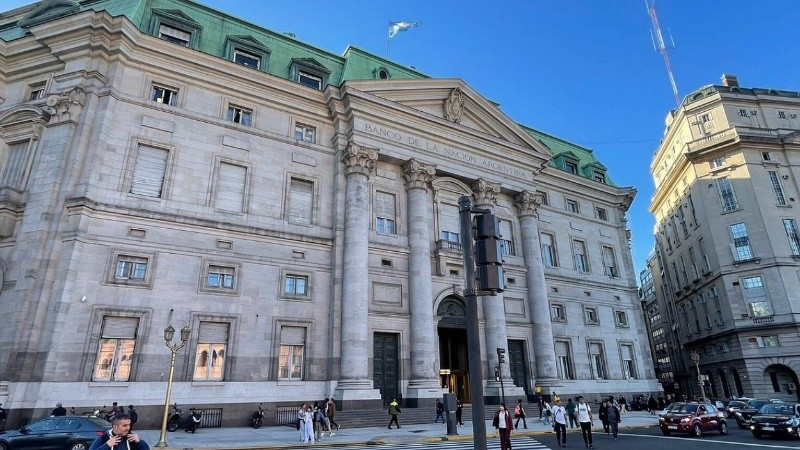
Las alertas en las entidades bancarias
Fuentes vinculadas a un importante banco analizaron la efectividad de las refinanciaciones. Una porción de los clientes con facilidades otorgadas no sostuvo los compromisos asumidos.
Los bancos monitorean el fenómeno de la reincidencia en el pago de obligaciones. Esta situación posterga la recuperación de una cartera con índices altos de irregularidad.
Según la información de la agencia NA, el 30% de los deudores refinanciados faltó a sus pagos. Este indicador refleja los desafíos del sistema para la regularización de los activos.
Los indicadores de mora temprana y las causas
El sector financiero observa también la mora temprana, integrada por atrasos inferiores a 90 días. Este índice registró un pico superior a 6 puntos en noviembre de 2025.
Para julio de este año, la mora temprana se posicionó alrededor de los 4 puntos. La mejora incentivó proyecciones de estabilización bancaria para fines de 2026, un escenario hoy en duda.
El aumento en la morosidad responde a múltiples causas macroeconómicas y crediticias. Entre ellas figuran la falta de recuperación del ingreso real y la flexibilización en las condiciones iniciales de otorgamiento.