La construcción atraviesa una etapa de estancamiento que limita la recuperación sostenida de la economía y ayuda a explicar la forma de “K” que muestran los distintos sectores de actividad. El rubro llegó a representar hasta el 8% del PBI en períodos de fuerte estímulo, pero actualmente se mantiene en niveles bajos pese a la estabilización registrada durante los últimos meses.
Entre 2023 y mayo de 2024, la construcción privada se contrajo 30%, mientras que la caída llegó al 37% al incorporar la obra pública. Luego hubo una recuperación de 5% en el primer caso y de 21% en conjunto, aunque insuficiente para recuperar los niveles de hace tres años. El impacto también se trasladó al mercado laboral: según Equilibra, se perdieron 93.000 puestos de trabajo, mientras los salarios reales de los trabajadores activos recuperaron los niveles de mediados de 2023.
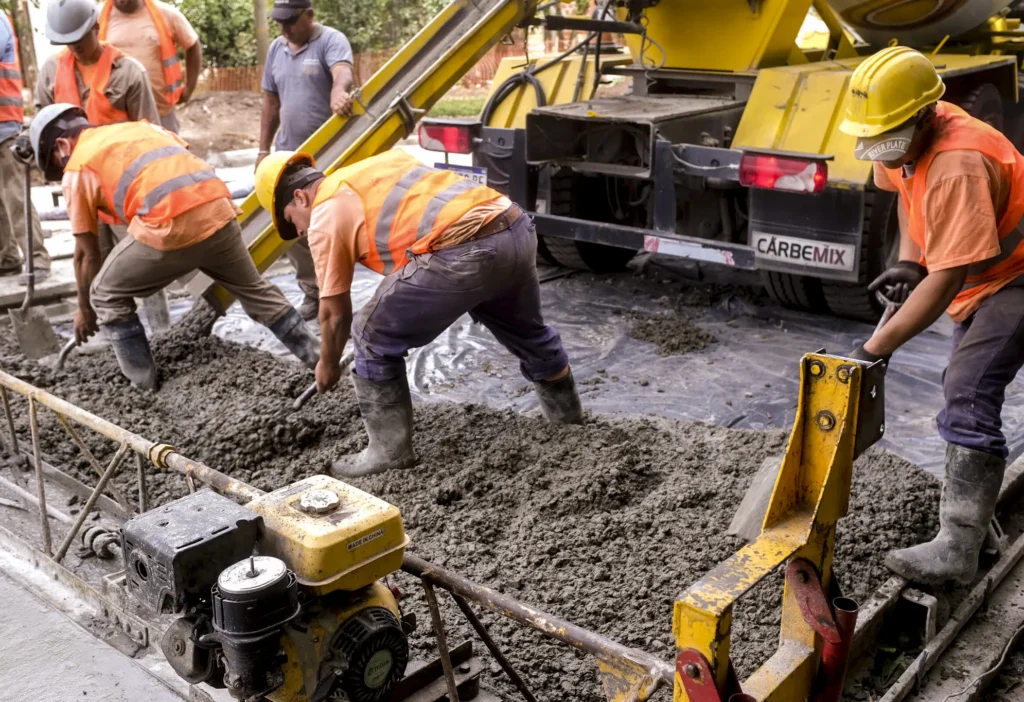
La consultora identifica dos factores principales detrás de la falta de dinamismo: el freno de la obra pública y el deterioro de la rentabilidad de los proyectos privados. En este último caso, los costos aumentaron 115% en dólares por la apreciación cambiaria, mientras los precios de los inmuebles usados y a estrenar permanecen hasta 18% por debajo de los máximos de 2018. La combinación reduce el margen para nuevas obras y dificulta que el sector vuelva a funcionar como motor de la actividad.
El costo de construir y la falta de crédito
La situación del mercado inmobiliario también está condicionada por el escaso acceso al financiamiento hipotecario. El crédito destinado a viviendas representa actualmente apenas 0,8% del PBI, frente al 1,4% de 2018 y muy por debajo del 6% registrado a comienzos de 2002. Sin embargo, el problema no estaría principalmente en el poder adquisitivo: medido en metros cuadrados, la capacidad de compra de los salarios casi se triplicó desde 2023 y se encuentra apenas 6% por debajo del máximo alcanzado en 2017.
Frente a este escenario, el Gobierno busca estimular la demanda mediante el uso del Fondo de Garantía de Sustentabilidad (FGS) para fondear crédito hipotecario. La medida apunta a recuperar las operaciones y los precios del metro cuadrado, aunque las estimaciones citadas por Equilibra indican que su impacto sería limitado, de alrededor de 0,2% del PBI. El efecto, además, no sería inmediato debido al tiempo necesario para que el financiamiento se traduzca en nuevas operaciones y obras.
El otro frente es la obra pública, cuyo gasto consolidado de Nación y provincias cayó de 3,3% a 1,8% del PBI desde 2023. En 2025 hubo una recuperación impulsada por las provincias en un contexto electoral: el consumo de asfalto aumentó 87% hasta octubre, pero luego retrocedió 22% una vez terminados los comicios. Para Equilibra, la apuesta oficial pasa ahora por la privatización de la red vial, con más de 9.000 kilómetros ya adjudicados a operadores privados que comenzarían obras desde fines de septiembre.
Un repunte que todavía no aparece en las expectativas
El panorama hacia 2027 tampoco muestra, por ahora, un cambio contundente en las expectativas del sector privado. Apenas 11% de los empresarios consultados prevé una mejora en la obra privada para ese año, lo que refleja que los recientes estímulos todavía no modificaron de manera significativa la percepción sobre la rentabilidad de nuevos proyectos. La construcción podría así continuar funcionando por debajo de su capacidad durante un período prolongado.
La combinación de costos elevados en dólares, precios inmobiliarios todavía contenidos, bajo crédito hipotecario y menor participación del Estado mantiene limitada la capacidad de recuperación. Mientras el financiamiento hipotecario podría aportar una mejora gradual por el lado de la demanda, la privatización de la infraestructura vial ofrecería una recuperación más acotada por el lado de la oferta. Con los costos todavía altos, el sector enfrenta el desafío de recuperar volumen sin que los nuevos proyectos pierdan rentabilidad.