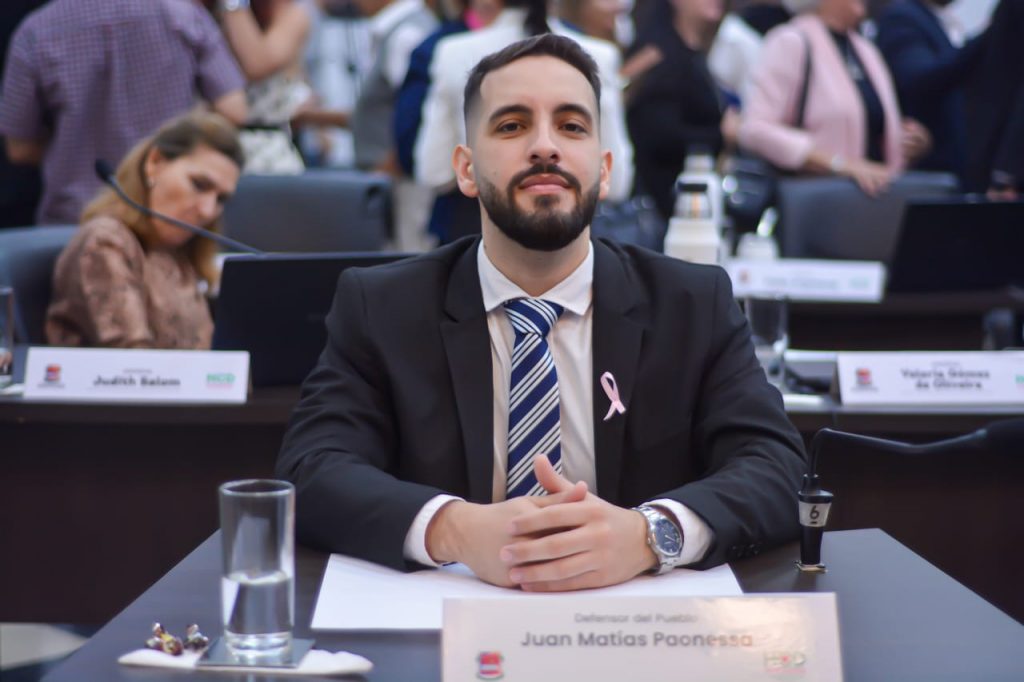
El nuevo límite para los descuentos directos de créditos sobre los haberes puede convertirse en una herramienta para prevenir situaciones de sobreendeudamiento. Así lo consideró el defensor del Pueblo de Posadas, Juan Paonessa, quien destacó la importancia de que los consumidores conozcan con claridad cuánto dinero reciben, cuánto deberán devolver y qué costo tendrá finalmente el préstamo.
La medida establece que los descuentos vinculados a nuevos créditos no podrán superar el 30% de los haberes. El esquema alcanza a empleados públicos provinciales y jubilados cuyos préstamos se descuentan directamente de sus recibos.
En diálogo con medios locales, Paonessa valoró la reducción del límite y señaló que la medida también incorpora un aspecto central para quienes necesitan recurrir al crédito: el acceso a información más clara sobre las condiciones del préstamo.
En ese sentido, remarcó que no alcanza con conocer solamente la tasa nominal anual. Antes de aceptar un crédito, el consumidor debería consultar la tasa efectiva anual y, especialmente, el costo financiero total. Estos datos permiten conocer con mayor precisión cuánto terminará pagando por el dinero solicitado.
Saber cuánto se devuelve antes de endeudarse
Paonessa explicó que una tasa nominal puede dar una primera impresión sobre el costo de un préstamo, pero que existen otros cargos que pueden incrementar considerablemente el monto final. Entre ellos mencionó gastos administrativos, impuestos y otros conceptos asociados al financiamiento.
Por eso, recomendó preguntar cuánto será el valor de cada cuota, durante cuánto tiempo se deberá pagar y cuál será el monto total que finalmente se devolverá. Con esa información, el consumidor puede comparar distintas alternativas y decidir si realmente le conviene asumir esa deuda.
La importancia de este punto está vinculada directamente con el riesgo de sobreendeudamiento. Cuando una persona acumula compromisos que consumen una parte importante de sus ingresos, puede perder capacidad para afrontar otros gastos cotidianos. El nuevo límite busca establecer un resguardo sobre una parte de los haberes.
El defensor también aclaró que el tope se aplica a los créditos que utilizan el código de descuento directo sobre los haberes. Por lo tanto, no alcanza de la misma manera a los créditos bancarios ni a los préstamos ofrecidos por billeteras virtuales.
Además, explicó que la medida comenzará a aplicarse sobre los nuevos contratos una vez que se publique el decreto correspondiente. Los préstamos ya existentes mantienen el esquema establecido anteriormente, mientras que la provincia había implementado mecanismos para atender los casos en los que los descuentos superaban el límite vigente.
Dónde recurrir ante un descuento excesivo
Otro de los aspectos destacados por Paonessa fue la posibilidad de recurrir a organismos públicos cuando un consumidor considera que se vulneraron sus derechos.
En el caso de los créditos otorgados por financieras mediante descuento directo de los haberes, señaló que los usuarios pueden acercarse a la Defensoría del Pueblo de Posadas. Desde allí pueden ser vinculados con el organismo correspondiente del Ministerio de Hacienda para revisar la situación y verificar el cumplimiento del límite.
También pueden recurrir directamente al Ministerio de Hacienda para solicitar la intervención del organismo encargado de controlar estos topes.
La situación es diferente cuando se trata de tasas bancarias que el consumidor considera excesivas o abusivas. En esos casos, Paonessa recomendó acudir a Defensa del Consumidor o a la propia Defensoría del Pueblo para recibir asesoramiento y canalizar el reclamo.
A la vez, ante una situación de endeudamiento que ya resulta difícil de afrontar, recomendó no limitarse a dejar de pagar. Una alternativa puede ser solicitar una refinanciación y buscar condiciones más accesibles que permitan ordenar las obligaciones.
En todos los casos, el mensaje central es el mismo: antes de tomar un crédito, conocer el costo real permite tomar una decisión más consciente y evitar que una deuda termine afectando los ingresos necesarios para afrontar los gastos cotidianos.